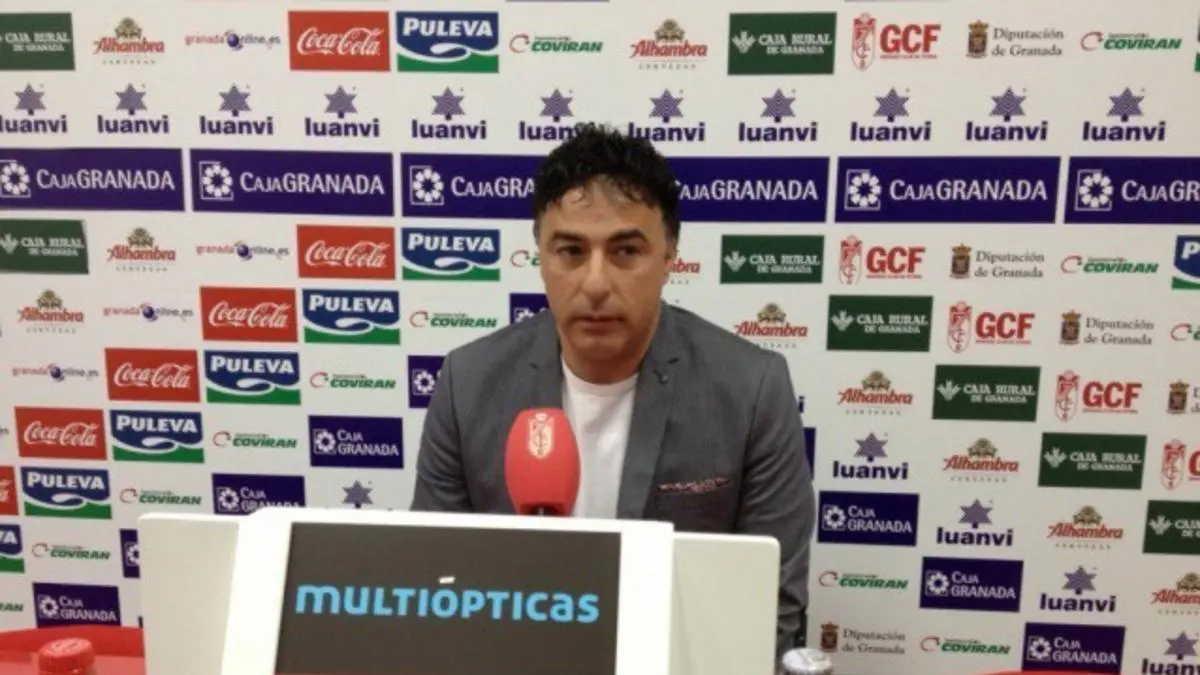
La Audiencia Nacional ha condenado a dos años y medio de prisión al expresidente del Granada Club de Fútbol, Enrique Pina, conocido como Quique Pina, por defraudar más de 2,8 millones de euros en el IRPF entre 2012 y 2016. La Sala de lo Penal también ha impuesto la misma pena a su hermana, Elena Pina, como cooperadora necesaria, y ha ordenado que ambos paguen de forma solidaria 2.858.215,20 euros a la Agencia Estatal de Administración Tributaria.
Además de la responsabilidad civil, los magistrados han fijado multas de 1,4 millones de euros para cada uno de los hermanos. La sentencia ha aplicado la atenuante de dilaciones indebidas, pero ha considerado probado que existió una estrategia continuada de ocultación de ingresos durante cinco ejercicios fiscales.
Según el fallo, Quique Pina no ha presentado declaración del IRPF entre los años 2012 y 2015. La declaración correspondiente al ejercicio 2016 la ha presentado en marzo de 2018, cuando ya había sido detenido y registrado su domicilio y las sedes de sus sociedades mercantiles. Esa declaración, además, contenía datos que no se correspondían con la realidad económica.
Motivo fiscal y deuda previa
El tribunal ha considerado que la decisión de no declarar el IRPF ni figurar como perceptor de ingresos responde a un objetivo claro. Según la Sala, Pina ha intentado evitar que la Agencia Tributaria embargara sus bienes por una deuda de tres millones de euros. Esa deuda procedía de un procedimiento fiscal anterior vinculado a su etapa en el Club de Fútbol Ciudad de Murcia.
La sentencia ha recordado que Pina fue presidente del Granada Club de Fútbol entre 2009 y 2016. Durante esos años también se ha dedicado a la intermediación en el mercado de futbolistas profesionales y a la gestión de clubes de fútbol. Es en ese periodo cuando se sitúa la actividad económica que, según la Audiencia Nacional, no ha tributado correctamente en el IRPF.
El fallo recoge que, entre 2012 y 2016, Pina ha ocultado de forma intencionada a la Agencia Tributaria los rendimientos de su actividad económica. En concreto, menciona su actividad como gestor de clubes de fútbol, su relación laboral con el Granada Club de Fútbol y su trabajo como representante e intermediario en contratos de futbolistas profesionales.
Para lograr ese resultado, la sentencia explica que se ha servido de sociedades instrumentales y de la colaboración de su hermana. El tribunal subraya que Pina conocía perfectamente su obligación de presentar la declaración de IRPF, de consignar datos ciertos y de abonar la cuota correspondiente, dada su amplia experiencia profesional y societaria.
Uso de sociedades para gastos personales
La Sala detalla que el expresidente del Granada ha utilizado las empresas Calambur y Quique Sport como instrumentos para ocultar sus ingresos y rendimientos. A través de estas sociedades ha canalizado el cobro de los ingresos derivados de su actividad profesional.
La sentencia describe que, mediante Calambur, se han pagado gastos estrictamente personales o familiares. Entre ellos figuran los gastos corrientes de su vivienda habitual, retribuciones al personal de su yate de recreo y otros pagos individuales realizados con tarjeta bancaria. Ninguno de estos conceptos ha sido declarado en el IRPF como rendimientos del trabajo, profesionales o del capital, ni como pagos en especie.
El tribunal añade que esos importes tampoco han soportado retenciones ni ingresos a cuenta. Además, la entidad pagadora no los ha declarado como tales ante Hacienda, lo que ha reforzado la ocultación de la verdadera situación patrimonial y fiscal de Pina.
La resolución indica también que en Calambur se han adscrito tres vehículos de lujo y un yate de casi 24 metros de eslora. Esto ha generado, según la Sala, una confusión absoluta entre el patrimonio personal del acusado y el de la sociedad, de la que Pina ha sido considerado el auténtico titular real en esos años.
En relación con la embarcación, la sentencia considera probado que se ha puesto a nombre de Calambur por decisión de Pina. Parte del pago se realizó mediante la entrega de otro yate y el abono de 300.000 euros. Ese dinero salió de una cuenta bancaria del Granada Club de Fútbol.
Diferencia de tipos entre IRPF e Impuesto de Sociedades
La Audiencia Nacional recoge que Pina ha defendido que los ingresos generados por su actividad debían tributar por el Impuesto de Sociedades y no por el IRPF. El tribunal resume esta postura señalando que Pina, ‘confiriendo valor a lo que era pura forma, vacía, meramente instrumental, se aferró a que lo ganado con su sacrificio y destreza, había de someterse a fiscalidad por el impuesto de sociedades (IS), y no por el impuesto sobre la renta de las personas físicas (IRPF)’.
Para los magistrados, la clave de esta maniobra está en la diferencia de tipos impositivos. En el Impuesto de Sociedades se aplica un tipo del 27 por ciento, mientras que, en su caso, el IRPF habría supuesto como mínimo un 47 por ciento. ‘La tentación era intensa. El lucro que podía procurar está a la vista, en el presente caso: en cinco ejercicios, 2.858.215,20 euros’, señala la sentencia.
La Sala concluye que ‘el acusado, en su afán de eludir el pago de cuotas, canalizó la tributación por donde no procedía, que era la declaración del Impuesto de Sociedades, y omitió toda declaración por el tributo que sí procedía, el de la Renta de las Personas Físicas, a excepción de la del último ejercicio y con retraso’. Con ese comportamiento, Pina ha dejado de ingresar a la Hacienda Pública 2.858.215,20 euros en concepto de IRPF entre 2012 y 2016.